Staff
Expreso-La Razón
El Paquete Económico 2027 planteado por la Secretaría
de Hacienda y Crédito Público contempla nuevos
mecanismos para combatir el contrabando de
combustible.
La propuesta contiene una iniciativa que crearía una
nueva obligación de pago del Impuesto Especial sobre
Producción y Servicios (IEPS) para comercializadoras,
transportistas y gasolineras que venden gasolina y diésel
sin ser fabricantes, productoras o importadoras de dichos
combustibles.
El objetivo es frenar el huachicol fiscal.
La propuesta forma parte de la Ley de Ingresos de la
Federación (LIF) para el ejercicio fiscal 2027, presentada
el 8 de septiembre por el Secretario, Edgar Amador
Zamora.
De acuerdo con el texto de la iniciativa, se incorporaría
una fracción XIX al artículo 25 de la LIF, mediante la cual
estas empresas -que hasta ahora están exentas de
declarar este impuesto por lo dispuesto en el artículo 8,
fracción I, inciso c), de la Ley del IEPS- quedarían
obligadas a determinar mensualmente la diferencia entre
los litros de combustible que enajenan y los litros que
adquieren durante el mismo periodo.
Cuando esa diferencia resulte positiva, es decir, cuando
la empresa venda más combustible del que formalmente
compró, el excedente quedaría sujeto al pago del IEPS
correspondiente.
El cálculo se realizaría aplicando las cuotas ya previstas
en los artículos 2o., fracción I, incisos D) y H), numerales
3 y 5, y 2o.-A de la Ley del IEPS, según el tipo de
combustible.
La propia iniciativa establece que dicho cálculo se hará
sin la posibilidad de aplicar estímulos, disminuciones o
acreditamientos.
La presidenta Claudia Sheinbaum adelantó los
lineamientos generales de la medida el 3 de septiembre,
antes de la presentación formal del paquete económico.
En esa ocasión señaló que el objetivo es dar trazabilidad
al IEPS de gasolina y diésel, siguiendo el combustible
desde su ingreso al país -ya sea por importación o
producción- hasta su llegada al consumidor final, con el
fin de detectar inconsistencias entre los volúmenes
comercializados y los impuestos reportados.
La mandataria precisó que no se trata de la creación de
un impuesto nuevo, sino de un mecanismo de control
adicional sobre el mismo gravamen ya existente.
El jefe del Servicio de Administración Tributaria (SAT),
Antonio Martínez, explicó que, en el esquema vigente,
únicamente Pemex y las empresas importadoras están
obligadas a presentar esta declaración fiscal.
Con la reforma propuesta, dicha obligación se extendería
a comercializadoras, transportistas y gasolineras, lo que
permitiría a la autoridad fiscal cruzar la información
reportada por cada eslabón de la cadena de
comercialización.
La iniciativa contempla también una disposición que
prohíbe trasladar el costo de este pago al consumidor
final o incluirlo en el precio de venta del combustible.
La medida fue referida en un reporte del diario La
Jornada, que citó fuentes de la Secretaría de Hacienda y
Crédito Público (SHCP) sobre la existencia de
mecanismos para evitar dicho traslado.
En la exposición de motivos del proyecto, el Ejecutivo
Federal señala que la disposición busca fortalecer el
actuar de la autoridad fiscal para identificar y tener
control sobre las operaciones de riesgo en la cadena
comercial de combustibles automotrices y fósiles del tipo
gasolina y diésel, así como fortalecer las herramientas de
prevención y combate de prácticas que afecten la
recaudación y la competencia en el mercado.
A diferencia del resto de las disposiciones de la Ley de
Ingresos de la Federación, que entrarían en vigor el 1 de
enero de 2027, esta obligación específica para
comercializadoras de gasolina y diésel comenzaría a
aplicarse hasta el 1 de julio de ese año, de acuerdo con
el articulado transitorio de la iniciativa.
De acuerdo con cifras del SAT, entre octubre de 2024 y
agosto de 2026 la autoridad canceló la posibilidad de
emitir facturas a 2,205 empresas comercializadoras
identificadas por vender gasolina o diésel de procedencia
ilegal.
La dependencia contrastó esa cifra con los 714 permisos
de comercialización de combustibles vigentes ante la
Comisión Nacional de Energía (CNE).
En el mismo periodo, el SAT reportó la publicación de
más de 3,000 empresas identificadas como emisoras de
facturas por operaciones inexistentes, así como el
bloqueo de más de 38,000 empresas por el mismo
motivo, con cerca de 2,000 auditorías realizadas a
contribuyentes que adquirieron dichas facturas.
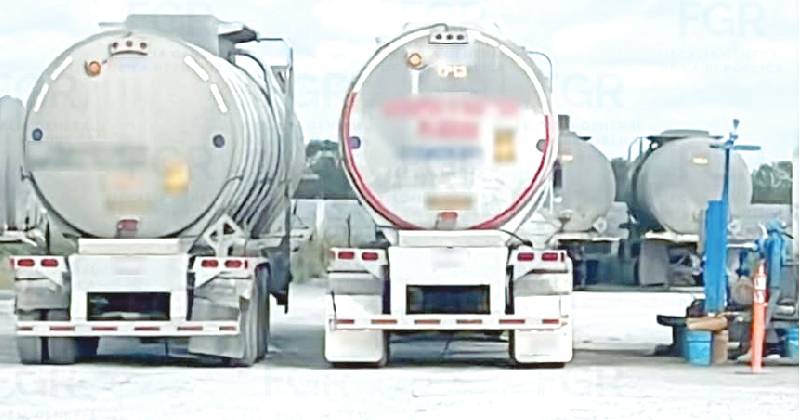
El huachicol fiscal es definido por autoridades como un
delito de contrabando y fraude aduanal que consiste en
declarar de manera incorrecta la gasolina y el diésel al
momento de su importación, con el fin de evadir el pago
del IEPS correspondiente.
La SHCP proyecta que la recaudación por concepto de
IEPS a gasolinas y diésel tenga un incremento de 16.2
por ciento en 2027 respecto al año anterior.
La iniciativa deberá ser discutida y, en su caso, aprobada
por la Cámara de Diputados y el Senado de la República
antes de su eventual publicación en el Diario Oficial de la
Federación, en un proceso legislativo que, de acuerdo
con el calendario habitual para la aprobación del Paquete
Económico, debe concluir a más tardar el 31 de octubre.